نوشتهٔ یوسف جلیلی، بنیانگذار املاک جلیلی
بازدهی اجارهای که در دبی منتشر میشود ناخالص است. پس از شارژ ساختمان، سرمایش، مدیریت و دورههای خالیماندن، بازدهی ناخالص ۷ درصدی معمولاً به ۵ درصد خالص میرسد — و هیچکس آن عدد دوم را منتشر نمیکند.
اگر امسال گزارشی از بازار دبی خوانده باشید، عددی برای بازدهی دیدهاید. Engel & Völkers بازدهی ناخالص مسکونی را در سال مالی ۲۰۲۵ برابر ۶٫۸ درصد و برای آپارتمانها ۷٫۱ درصد اعلام کرده است. Knight Frank با نگاه به املاک لوکس، محتاطانهتر ۵ تا ۷ درصد برای آپارتمانها و ۴٫۵ تا ۶ درصد برای ویلاها میدهد. هر دو معتبرند. هر دو ناخالصاند.
ما هر گزارش مهم بازار را که امسال منتشر شده خواندهایم. هیچکدام هزینهٔ مالکیت ملک را کم نمیکنند. این یک غفلت نیست، بلکه عرف است: بازدهی ناخالص را میتوان از دو عدد عمومی حساب کرد، بازدهی خالص را نمیتوان.
چه چیزهایی از درآمد کم میشود
یک معاملهٔ متعارف را در نظر بگیرید: آپارتمانی به قیمت ۱٫۲ میلیون درهم که سالانه ۸۵٬۰۰۰ درهم اجاره داده میشود. این یعنی بازدهی ناخالص ۷٫۱ درصد — دقیقاً همراستا با عدد تیتر گزارشها.
و بعد کسورات آغاز میشود.
- شارژ ساختمان. سالانه و به ازای هر فوت مربع محاسبه میشود، و دامنهٔ آن گستردهتر از تصور خریداران است. در همین شهر ساختمانهایی زیر ۱۰ درهم و ساختمانهایی بالای ۵۰ درهم وجود دارد. سازوکار آن را جداگانه در آنچه مالکان واقعاً میپردازند بررسی کردهایم.
- سرمایش. معمولاً جداگانه صورتحساب میشود و اغلب بهکلی از قلم میافتد. در ادامه به آن میپردازیم.
- مدیریت، اگر خودتان ملک را اجاره نمیدهید.
- خالیماندن، که تا وقتی رخ ندهد هزینه نیست، و وقتی رخ دهد بزرگترین هزینه است.
روی همان آپارتمان ۱٫۲ میلیون درهمی، هزینههای جاری چیزی میان ۲۰٬۰۰۰ تا ۲۵٬۰۰۰ درهم در سال است. آن ۷٫۱ درصد ناخالص به تقریباً ۵٫۰ تا ۵٫۴ درصد خالص میرسد — کاهشی حدود یکچهارم تا یکسوم.
این هنوز به معیارهای بینالمللی بازدهی خوبی است. فقط آن عددی نیست که در تیتر آمده. اینها هزینههای جاریاند، متمایز از هزینههای یکبارهٔ خودِ خرید.
هزینهای که داخل شارژ ساختمان نیست
سرمایش منطقهای رایجترین قلمی است که در محاسبهٔ بازدهی در دبی از قلم میافتد، و دلیلش ساختاری است: این هزینه هم از DEWA و هم از شارژ ساختمان ساختمان جداست.
شرکتهایی مانند Empower و Emicool سرمایش را با واحد تن تبرید اندازه میگیرند. یک جزء مصرفی دارد، و — این بخشی است که مردم را غافلگیر میکند — یک هزینهٔ ظرفیت که چه کسی در واحد ساکن باشد و چه نباشد باید پرداخت شود. آپارتمان خالی هم آن را میپردازد.
اگر در حال ارزیابی یک خرید هستید و در جدول شما فقط یک ردیف برای «شارژ ساختمان» وجود دارد، هزینهٔ سرمایش در آن نیست.
چرا «میانگین شارژ ساختمان هر منطقه» عددی است که باید نادیده گرفت
آنلاین جدولهایی میبینید که برای هر محلهٔ دبی یک شارژ ساختمان به ازای فوت مربع میدهند. ما چنین جدولی منتشر نمیکنیم.
نخل جمیرا را در نظر بگیرید. ارقام منتشرشده برای آن، بسته به منبع، از حدود ۷ تا ۵۰ درهم بر فوت مربع در نوسان است — و نکتهٔ جالب این است که بیشتر آن منابع اشتباه نمیگویند. نخل هم آپارتمانهای Shoreline دههٔ ۱۹۹۰ را در خود دارد، هم ویلاهای بزرگ کمارتفاع، و هم برجهای برنددار با مدیریت ساحل اختصاصی. اینها محصولات متفاوتی با ساختار هزینهٔ متفاوتاند که تنها در یک کد پستی مشترکاند.
شارژ ساختمان عددی در سطح ساختمان است، نه در سطح منطقه. میانگین منطقهای یعنی میانگینگرفتن از چیزهایی که هرگز نباید میانگین گرفته میشدند.
چگونه در دو دقیقه رقم واقعی را بررسی کنید
لازم نیست حرف هیچکس را باور کنید، از جمله حرف ما را. ادارهٔ زمین دبی شاخص شارژ ساختمان را منتشر میکند — جستوجویی عمومی برای نرخ مصوب RERA در تکتک ساختمانها، قابل جستوجو بر اساس پروژه و سال بودجه، بدون نیاز به ورود به حساب کاربری.
بر اساس قانون شمارهٔ ۶ سال ۲۰۱۹، شرکت مدیریت نمیتواند بدون تأیید RERA شارژی وضع کند، بودجه باید توسط حسابرس مورد تأیید RERA بررسی شود، و وجوه در حسابی تحت نظارت نگهداری میشود. همین چارچوب است که باعث میشود اصلاً عددی قابلراستیآزمایی وجود داشته باشد.
ما سه ساختمان را بررسی کردیم. هر سه در داونتاون دبی هستند، هر سه را Emaar Community Management اداره میکند، و هر سه رقم مربوط به بودجهٔ مصوب مسکونی سال ۲۰۲۵ است:
| ساختمان | مجموع، درهم بر فوت مربع |
|---|---|
| برج خلیفه — The Residences | ۵۲٫۳۱ |
| برج ویستا | ۱۸٫۸۰ |
| ساوث ریج | ۱۴٫۵۸ |
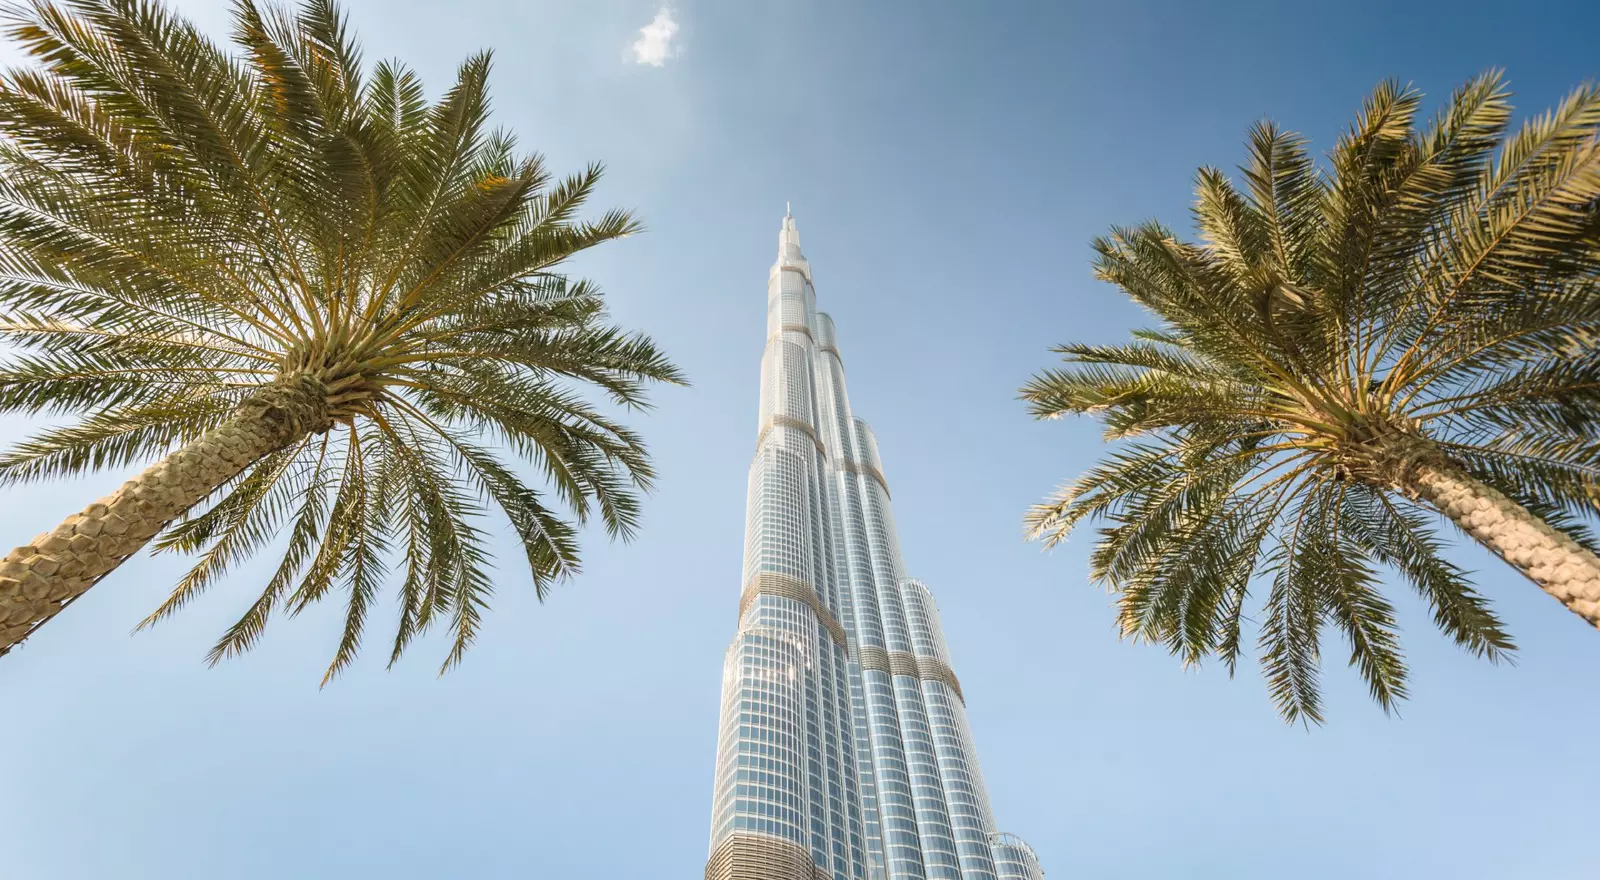
رقم برج خلیفه با توجه به ماهیت ساختمان قابل دفاع است. یک برج فوقبلند دسترسی به نما، سیستم فشار مثبت و سامانههای اطفای حریق ارتفاع بالا دارد که برجهای معمولی ندارند، و شاخص برای آن ردیفی بابت تمهیدات حریق قائل شده که دو ساختمان دیگر ندارند. برج ویستا برجی متعارف از سال ۲۰۱۸ است و قیمتش هم متعارف است؛ بزرگترین ردیف آن خدمات آب و برق با ۶٫۰۶ درهم است. ساوث ریج مجموعهای میانمرتبه از میانهٔ دههٔ ۲۰۰۰ است و بودجهاش یک ردیف درآمدی دارد که مجموع را پایینتر میکشد. یک منطقه، یک مدیر، یک سال — و نرخی که سهونیم برابر تفاوت دارد. توجه کنید که سرمایش هر ساختمان نیز در شاخص بهصورت ردیفی جدا زیر مجموع میآید، نه داخل آن.
چرا این موضوع در ۲۰۲۶ مهمتر از ۲۰۲۴ است
عرضه در راه است. تنها Sobha امسال ۶٬۸۱۹ واحد تحویل میدهد — بزرگترین تحویل سالانهٔ تاریخش، با ارزش فروش مجموع حدود ۲۱٫۶ میلیارد درهم. در کل دبی چیزی میان ۷۷٬۰۰۰ تا ۸۳٬۰۰۰ واحد برای ۲۰۲۶ برنامهریزی شده، و Fitch اصلاح قیمتی تا ۱۵ درصد را در طول سال پیشبینی کرده است.
برداشت ما این است که این عرضه هماکنون در ارقام اجاره دیده میشود: CBRE اجارههای مسکونی دبی را در سهماههٔ دوم ۲۰۲۶ با افت ۶٫۲ درصدی ثبت کرده، در برابر حدود ۱۸٬۰۰۰ واحد تکمیلشده تنها در نیمهٔ نخست سال. کاری که ما نمیکنیم این است که محاسبه را بر این فرض بنا کنیم که کدام بخش از بازار از این موج در امان میماند — دادههای سطح منطقه امسال با خودشان همخوان نیستند. Bayut اجارهٔ آپارتمانهای نخل جمیرا را در نیمهٔ نخست سال ۵٫۳ درصد افزایشی میبیند؛ Property Finder مناطق لوکس از جمله نخل و داونتاون را حدود ۱۵ درصد کاهشی. اما سمت هزینه محل اختلاف نیست، و اصلاً همجهت با اجاره حرکت نمیکند: بودجهٔ مصوب ساوث ریج برای ۲۰۲۶ حدود ۱۳٫۹ درصد بالا رفت، در حالی که بودجهٔ برج ویستا ۲ درصد پایین آمد — در یک منطقه و در یک سال.
وقتی واحدهای بیشتری بر سر مستأجران یکسان رقابت میکنند، عدد ناخالص نخستین چیزی است که تکان میخورد و شارژ ساختمان آخرین. و شارژ ساختمان به درخواست شما به نفعتان تغییر نمیکند. معنای این تغییر برای مستأجران را در نقطهٔ عطف بازار اجاره آوردهایم.
آنچه به مشتریان میگوییم
محاسبه را بر پایهٔ خالص انجام دهید، نه ناخالص. شارژ ساختمان واقعی ساختمان را پیش از امضا بگیرید، نه پس از آن. هزینهٔ ظرفیت سرمایش را بهعنوان ردیفی مستقل در مدل بیاورید. و هر بازدهای را که بدون این سه چیز اعلام شود، نقطهٔ شروع یک گفتوگو بدانید، نه عددی که بتوان روی آن حساب کرد.
پرسشهای پرتکرار
بازدهی اجارهٔ خالص واقعبینانه در دبی چقدر است؟
بازدهی ناخالص ۶ تا ۸ درصد بهطور گسترده گزارش میشود. پس از شارژ ساختمان، سرمایش، مدیریت و در نظر گرفتن دورهٔ خالیماندن، رقم خالص واقعبینانه معمولاً حدود یکچهارم تا یکسوم کمتر است — یعنی تقریباً ۵ درصد خالص برای ملکی با ۷ درصد ناخالص. عدد دقیق به ساختمان بستگی دارد، نه به منطقه.
آیا سرمایش منطقهای در شارژ ساختمان گنجانده شده است؟
خیر. سرمایش منطقهای از شرکتهایی مانند Empower یا Emicool هم از DEWA و هم از شارژ ساختمان ساختمان جدا صورتحساب میشود، و شامل جزء ظرفیتی است که حتی وقتی واحد خالی است باید پرداخت شود.
چگونه شارژ ساختمان یک ساختمان مشخص در دبی را پیدا کنم؟
ادارهٔ زمین دبی شاخص شارژ ساختمان عمومی را منتشر میکند که بر اساس پروژه و سال بودجه قابل جستوجو است و نرخ مصوب RERA را نشان میدهد. شارژهای خدماتی باید به تأیید RERA برسند و بر اساس قانون شمارهٔ ۶ سال ۲۰۱۹ توسط حسابرس مورد تأیید بررسی شوند.